OWNER LINK
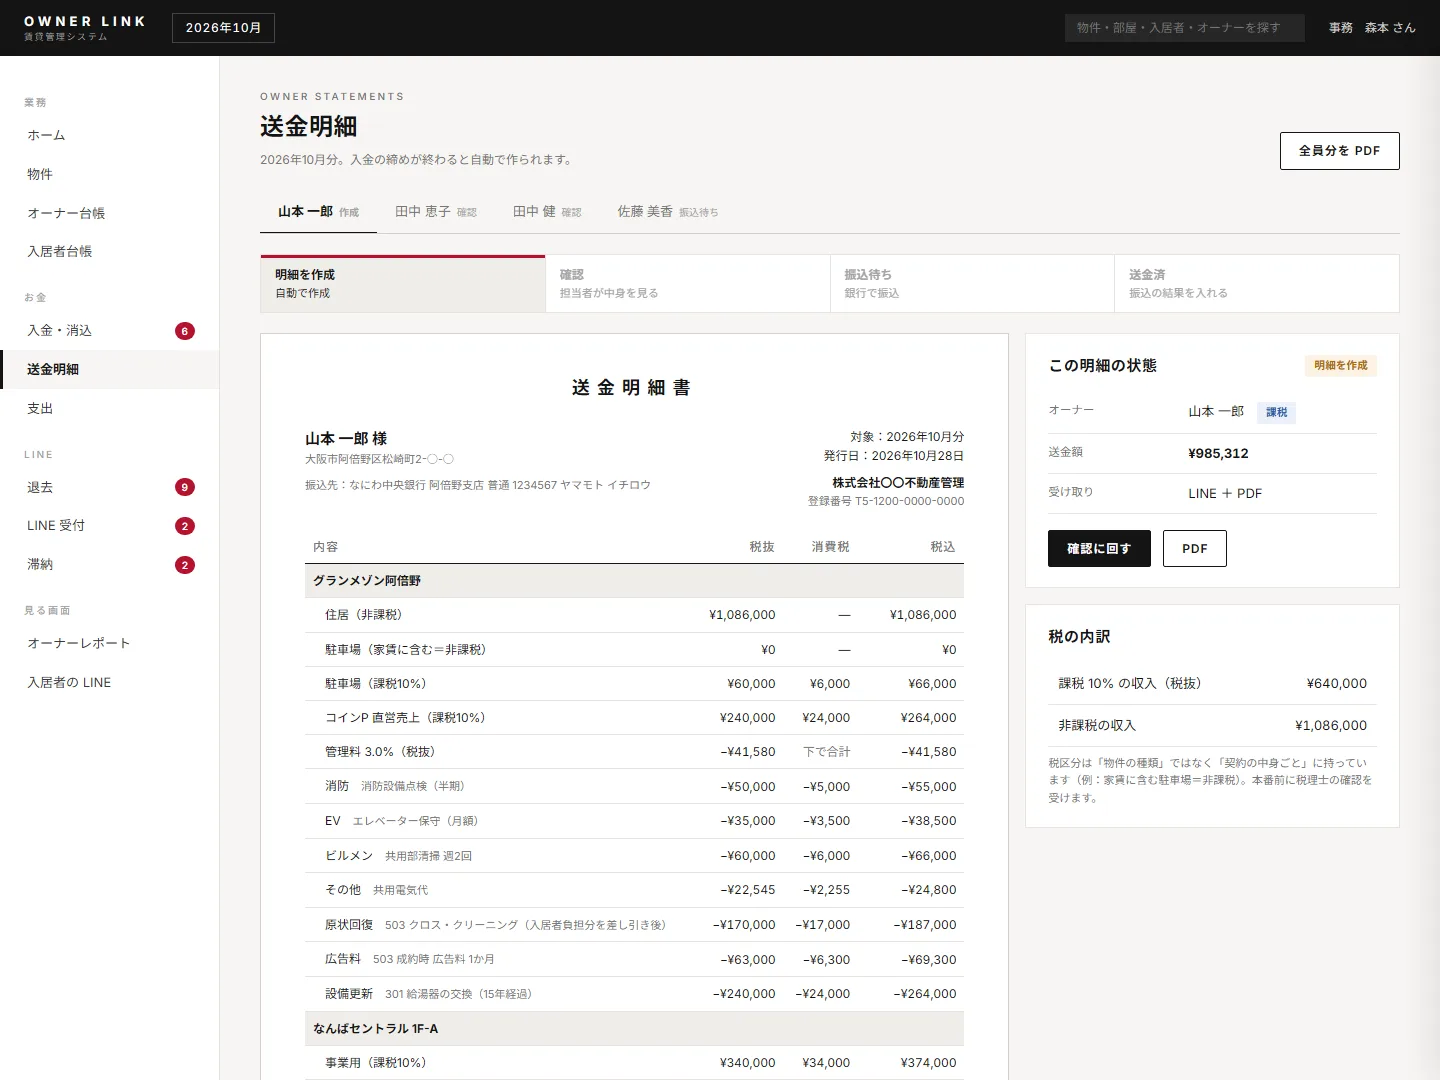
オーナー送金明細とは、管理会社が預かった家賃などから、管理料や修繕の費用を差し引いて、オーナーへ送るお金の内訳を書いた書類のことです。集金を代行する場合の一例は、入金(税区分ごと)−管理料(+消費税)−オーナー負担の支出=送金額です。繰越や調整、何を送金から引くかは管理委託契約で決まり、敷金などの預り金はこの式の外で管理します。
送金明細は、オーナーが毎月いちばんよく見る書類です。どこから何を引いたかが見えないと、問い合わせが増えます。ここでは、表計算でも作れる形を先に書きます。
送金明細に書く行
| まとまり | 行 |
|---|---|
| 収入 | 住居の家賃・共益費(非課税)/事業用の家賃・共益費(課税)/駐車場(原則課税。住宅に付いていて非課税になる要件は家賃の消費税へ)/コインパーキング |
| 引くもの | 管理料・管理料の消費税・清掃やエレベーターなどの保守・修繕・原状回復のオーナー負担分・広告料 |
| 送金額 | 収入−引くもの(振込手数料をオーナー負担にしている場合はその分も) |
| 添えるもの | 入っていない家賃(滞納)・敷金の残り・来月の予定 |
管理料の計算と消費税
管理料は「入金の何%」と決めていることが多く、計算のもと(家賃と共益費か、駐車場も入れるか、税抜か税込か)を管理委託契約で決めておきます。
管理料は管理会社の売上なので、住居の物件でも消費税がかかります。オーナーごとに、その月の管理料を合計してから消費税を計算すると、物件ごとに端数がずれることがありません。インボイスとの関係は管理料とインボイスにまとめています。
例:管理料率3%、税抜の入金が1,000,000円の月 → 管理料30,000円、消費税3,000円、合わせて33,000円を引く(計算のもとは契約で決めた形に合わせてください)。
管理料率をオーナーごと・物件ごとに
同じオーナーでも、マンションは3%、駐車場は5%のように物件で率を分けることがあります。台帳には「オーナーの標準の率」と「物件ごとに変える率」を分けて持っておくと、送金明細で迷いません。
敷金・前受金・仮受金は分ける
- 敷金:入居者から預かっているお金。退去の精算で返すので、送金に混ぜない(オーナーに渡す契約の場合は、その取り決めに沿って記録する)
- 前受金:翌月分などの前払い。入金日と対象月を分けて記録し、当月の送金に入れないのが基本(例外は管理委託契約で決める)
- 仮受金:だれの分か確かめ中のお金。分かるまで送金に入れない
家賃などを受け取る口座は、会社のお金の口座と分け、管理受託契約ごとに出入りを分けて記録することが、国土交通省の賃貸住宅管理業法の解釈で示されています(賃貸住宅管理業法の登録と小さな会社の備え)。
共有名義と振込手数料
共有名義の物件は、持分(例:60%と40%)で送金額を分ける例が多くあります。代表者にまとめて送るかは共有者との合意で決め、所得をだれのものとするかと振込先は分けて整理します。どの費用を持分で分けるか、管理料をだれの分として請求するかも、共有者と決めておきます。振込手数料をオーナー負担にするか会社負担にするかも、オーナーごとに台帳に書いておきます。
OWNER LINK の送金明細(税区分ごとの収入・管理料の消費税をまとめて計算・共有の持分・振込手数料)は開発中です。2026年10月時点では使えません。
よくある質問
送金明細は毎月出す必要がありますか?
送金のたびに、何を引いていくら送ったかが分かる明細を出すのが一般的です。賃貸住宅管理業法の定期報告(管理業務の実施状況の報告)とは別のものです。
滞納している家賃は送金明細にどう書きますか?
入っていない家賃は収入に入れず、「入っていない家賃」として別に書きます。入金があった月に収入に入れて送金します。
修繕費は全部送金から引いてよいですか?
引いてよい費用と、オーナーの了承が要る金額の上限は、管理委託契約で決めておきます。大きな修繕は、見積もりの段階でオーナーに確かめます。
- 収入は税区分ごとに、引くものは管理料と消費税・支出を分けて書く
- 管理料の消費税はオーナーごとにまとめて計算する
- 敷金・前受金・仮受金は原則として送金に混ぜない(例外と、何を引くかは契約で決める)
今の送金明細を伺って、明細の形をご一緒に考えます
架空のデータの画面でご案内します。オーナーさまや入居者さまの情報が入った資料は送らないでください。